3 de septiembre de 2026
El tipo de cambio no se veía tan bajo desde antes de la pandemia. Si estás por comprar una propiedad en Lima, este dato le cambia el cálculo a tu próxima decisión, para bien.
El 26 de agosto, el dólar se cotizó en Perú a S/ 3.339 de compra según SUNAT, el nivel más bajo desde finales de enero de 2020, hace más de seis años. El sol viene fortaleciéndose durante todo 2026, y el Banco Central proyecta que termine el año en un rango de S/ 3.34 a S/ 3.46.
Si estás evaluando comprar un departamento u oficina en Lima, esto no es un dato de coyuntura económica más: es una variable que puede representarte varios miles de soles de diferencia.
Por qué esto te importa: en Perú, las propiedades se cotizan en dólares
Casi todas las propiedades en Lima, desde departamentos hasta oficinas corporativas, se publican y negocian en dólares, sin importar que tu sueldo, tu crédito o tu vida diaria funcionen en soles. Es la práctica estándar del mercado, heredada de décadas de historia económica peruana.
Esto significa que el precio “real” en soles de la propiedad que quieres comprar cambia todos los días, aunque el precio en dólares publicado se mantenga exactamente igual.
El número que lo explica: cuánto has “ahorrado” solo por el tipo de cambio
En 2023, el dólar promedió S/ 3.71 en Perú, con picos de hasta S/ 3.90. En 2024, el promedio subió ligeramente a S/ 3.75. Hoy, cotiza alrededor de S/ 3.35-3.36.
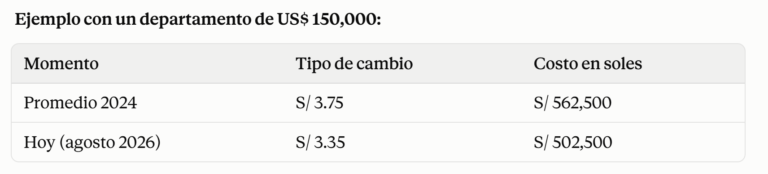
Diferencia: S/ 60,000, sin que el precio en dólares de la propiedad haya cambiado en absoluto. Ese es el efecto real de comprar cuando el dólar está bajo.
Entonces, ¿me conviene comprar ahora?
Si tienes tus ahorros en soles y vas a pagar al contado o dar una cuota inicial importante, este es, en términos cambiarios, un buen momento para convertir tus soles a dólares, te rinden más que hace uno o dos años. Eso no es una predicción sobre hacia dónde va el dólar mañana; es simplemente una comparación con los niveles recientes.
Ahora, la otra pregunta (igual de importante) es distinta: ¿en qué moneda debería estar tu crédito hipotecario, si necesitas uno?
"El dólar barato no significa que debas endeudarte en dólares"
Aquí es donde muchos compradores confunden dos decisiones distintas: el precio de la propiedad puede estar en dólares, pero eso no obliga a que tu financiamiento también lo esté.
Desde enero de 2026, la SBS aplica un reglamento que identifica como “clientes expuestos a riesgo cambiario” a quienes tienen deudas en dólares por más de US$ 2,000 sin ingresos en esa misma moneda. Cuando el regulador detecta este riesgo, los bancos pueden verse obligados a proponer la conversión del crédito a soles o restringir el acceso a más deuda en dólares.
¿Por qué existe esta regla? Porque si ganas en soles y tu cuota hipotecaria está en dólares, cualquier alza fuerte del tipo de cambio en el futuro puede encarecerte la cuota mensual de un día para otro sin que tu sueldo haya cambiado en nada. Es exactamente lo que buscó evitar el Banco Central con años de políticas de desdolarización: el porcentaje de créditos en dólares en el sistema financiero peruano ha venido bajando de forma sostenida.
Además, los programas con mejores condiciones para primera vivienda, como MiVivienda, se financian directamente en soles.
La estrategia que más sentido tiene hoy
Con el dólar en mínimos históricos recientes, la combinación que más protege tu bolsillo suele ser:
- Aprovecha el tipo de cambio bajo para tu cuota inicial o pago en efectivo, si tus ahorros están en soles, hoy compras más dólares con el mismo monto que hace un año.
- Financia el saldo con un crédito hipotecario en soles, para que tu cuota mensual esté en la misma moneda que tu sueldo y no dependa de hacia dónde se mueva el dólar en los próximos 20-25 años del crédito.
Esta combinación te da lo mejor de ambos mundos: capturas el beneficio del dólar bajo en el momento de la compra, sin quedar expuesto a su volatilidad durante toda la vida del préstamo.
Una nota de cautela importante
El tipo de cambio puede revertirse. Que esté en su nivel más bajo en seis años no garantiza que se mantenga así, de hecho, es precisamente en estos momentos de fortaleza del sol cuando conviene revisar bien tus números antes de comprometerte a un pago en dólares a largo plazo sin respaldo de ingresos en esa moneda.
Aviso: este contenido es informativo y no constituye asesoría financiera personalizada. El tipo de cambio es una variable que fluctúa constantemente; antes de tomar una decisión de compra o financiamiento, consulta con tu banco o un asesor financiero sobre tu situación específica.
Preguntas frecuentes
¿Por qué las propiedades en Perú se venden en dólares y no en soles?
Es una práctica histórica del mercado inmobiliario peruano, heredada de décadas de inestabilidad cambiaria. Hoy se mantiene como estándar, aunque el comprador puede negociar y pagar en soles al tipo de cambio del día.
¿Es más barato comprar una propiedad ahora que hace dos años?
En términos de tipo de cambio, sí: si tus ingresos están en soles, hoy necesitas menos soles para comprar la misma cantidad de dólares que hace uno o dos años.
¿Me conviene sacar un crédito hipotecario en dólares si el dólar está bajo?
No necesariamente. Si tu sueldo es en soles, un crédito en dólares te deja expuesto a que la cuota suba si el tipo de cambio se revierte en el futuro. La recomendación general del sistema financiero peruano es que el crédito esté en la misma moneda que tus ingresos.
¿Estás evaluando comprar y no sabes cómo estructurar el pago?
Escríbeme directamente y lo revisamos:
📱 WhatsApp: +51 955 628 748
📧 hola@judithriverainmobiliaria.com
Fuentes: SUNAT, tipo de cambio oficial · Infobae Perú (25 y 26/08/2026) · Banco Central de Reserva del Perú (BCRP) · Gestión Economía, reglamento SBS sobre riesgo cambiario (vigente desde enero 2026).